Field note · 2026
只卖一种茶的茶饮店,凭什么活了九年
只卖一种茶、只开十几平米档口的品牌,用“少”压低成本换位置;活了九年,但能不能继续活是另一回事。
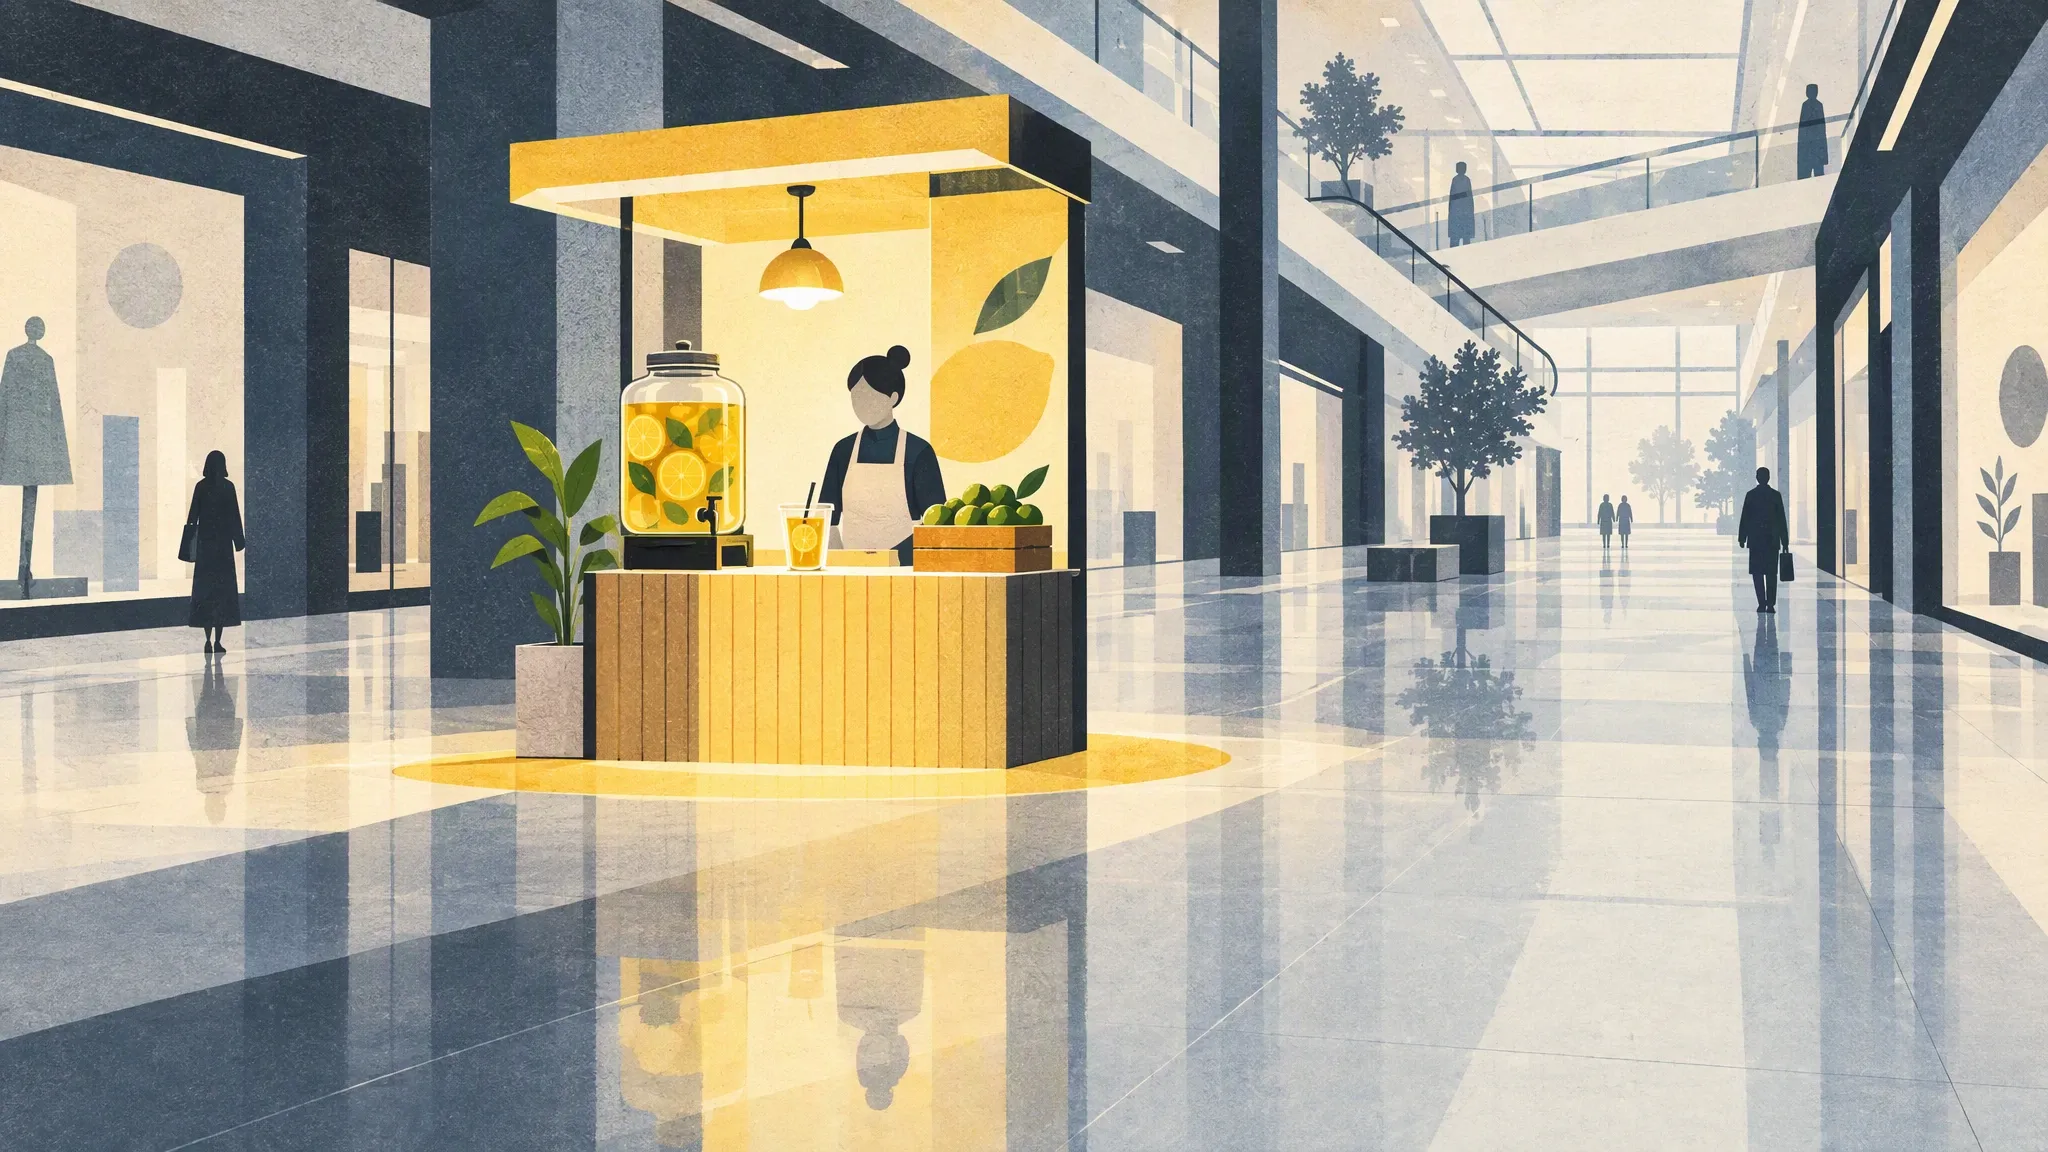
我家门口那个万象汇,今年夏天开了家新店。
店面小得离谱,夹在两家店中间,像一个被商场临时塞进去的柜台。没有菜单,没有座位,只有一口大缸、一筐青柠檬,和一个站在吧台后面的小哥。那口缸大得像食堂的汤桶,他舀一勺茶,动作像打汤。
我路过很多次,买了两次。第一次是好奇:这店跟喜茶、奈雪完全不是一种生物。第二次还是好奇:这么简单的一家店,凭什么活?
第一口下去,我的反应是“哎,有点东西”。再喝两口,变成“这个是真的好喝”。
茶香、柠檬香、糯米香混在一起,清爽,不腻,也没有那种靠糖浆撑起来的假甜。18 块,不便宜,但在商场里也不算贵。抬头再看这家店,反应变成“哎,这店怎么跟喜茶、奈雪不一样”。真正让我停下来的是第二次。那次我站在柜台旁边,看完了整个制作过程:小哥抓一个柠檬,刷刷刷切十几刀,加冰,雪克,封杯。前后不到一分钟。他没有转身,没有去后厨,没有喊人帮忙。所有的东西都在他手臂够得着的地方。
我忽然意识到,这不像一家茶饮店。
它更像一个被压缩到极致的档口:一个产品,一个柜台,一个人。你买了就得走,像一个专门卖一杯茶的地铁口。
但紧接着,另一个问题冒出来:如果一个模式好到这么简单,为什么街上没有一百家?就算有人抄,它能撑多久?
它把菜单取消了
小档口在巨大商场里,像一个发光的岛。
先说说正常的茶饮店长什么样。
几十个 SKU,一整面菜单,三四个员工,一个后厨,一堆小料盒。你站在菜单前,像参加一场没有复习的考试。菜单越长,站在前面的人越久,后面排队的人已经开始刷手机了。
麒麟大口茶把这些东西全删了。它不是把菜单做短,是把菜单取消了。
没有第二个产品,就不需要菜单。没有菜单,就不需要点单屏。没有点单屏,吧台可以做得更小。吧台一小,所有设备就能塞进一个人的臂展。一个人能完成,门店就可以只有九到十五平米。门店这么小,它就能塞进商场走廊、扶梯口、电影院旁边这些本来不属于茶饮店的位置。
我目测万象汇那家只有五到十平米;品牌披露的店型从九平米到三十平米都有。数字有出入,但方向一致:小。
这不是“少即是多”的审美,这是一笔成本账。多 SKU 店的房租、人力、备货已经摊在那儿,砍 SKU 省不下钱,只会少赚钱。所以大多数品牌不是不想学,是学不了。
换句话说,它把茶饮店从“餐饮”改成了“零售终端”:门店不备菜,只做最后的组装和交付。产品越少,终端越轻;终端越轻,越能塞进贵的地方。
如果把它当一家公司看,它的资产应该很轻:没有大店,没有后厨,没有几十个 SKU 的库存。轻,是它最值钱的地方。
麒麟大口茶赌的是另一件事:把有限的资源押在一个足够强的产品上,比用一堆普通产品去覆盖所有人,更划算。
严格说,它也不是字面意义上的“一个 SKU”。糖度、冰度另算,冬天部分门店还有热饮版。但这些都是同一个味道的不同温度、不同甜度,不是第二个产品。它砍掉的是“选择什么”,不是“怎么喝”。
顺便看一眼这条赛道:现制柠檬茶里,LINLEE 林里接近 2000 家,柠季签约 3000 多家,林香柠 600 多家;麒麟大口茶 320 家、覆盖 23 省(2026 年 9 月品牌披露)。别人用几百个 SKU 铺几千家店,它用一个 SKU 开几百家店。只看门店数,它不算大;只看单店模型,它跟前面几家不是一个物种。
这不是一个可以靠开店速度躺赢的市场。2025 年新茶饮市场规模约 1,870 亿元,增速从 2023 年的 19.3% 降到 6.4%;行业已经从开店竞赛进入存量博弈。
所以它必须把这一杯茶做得足够重。
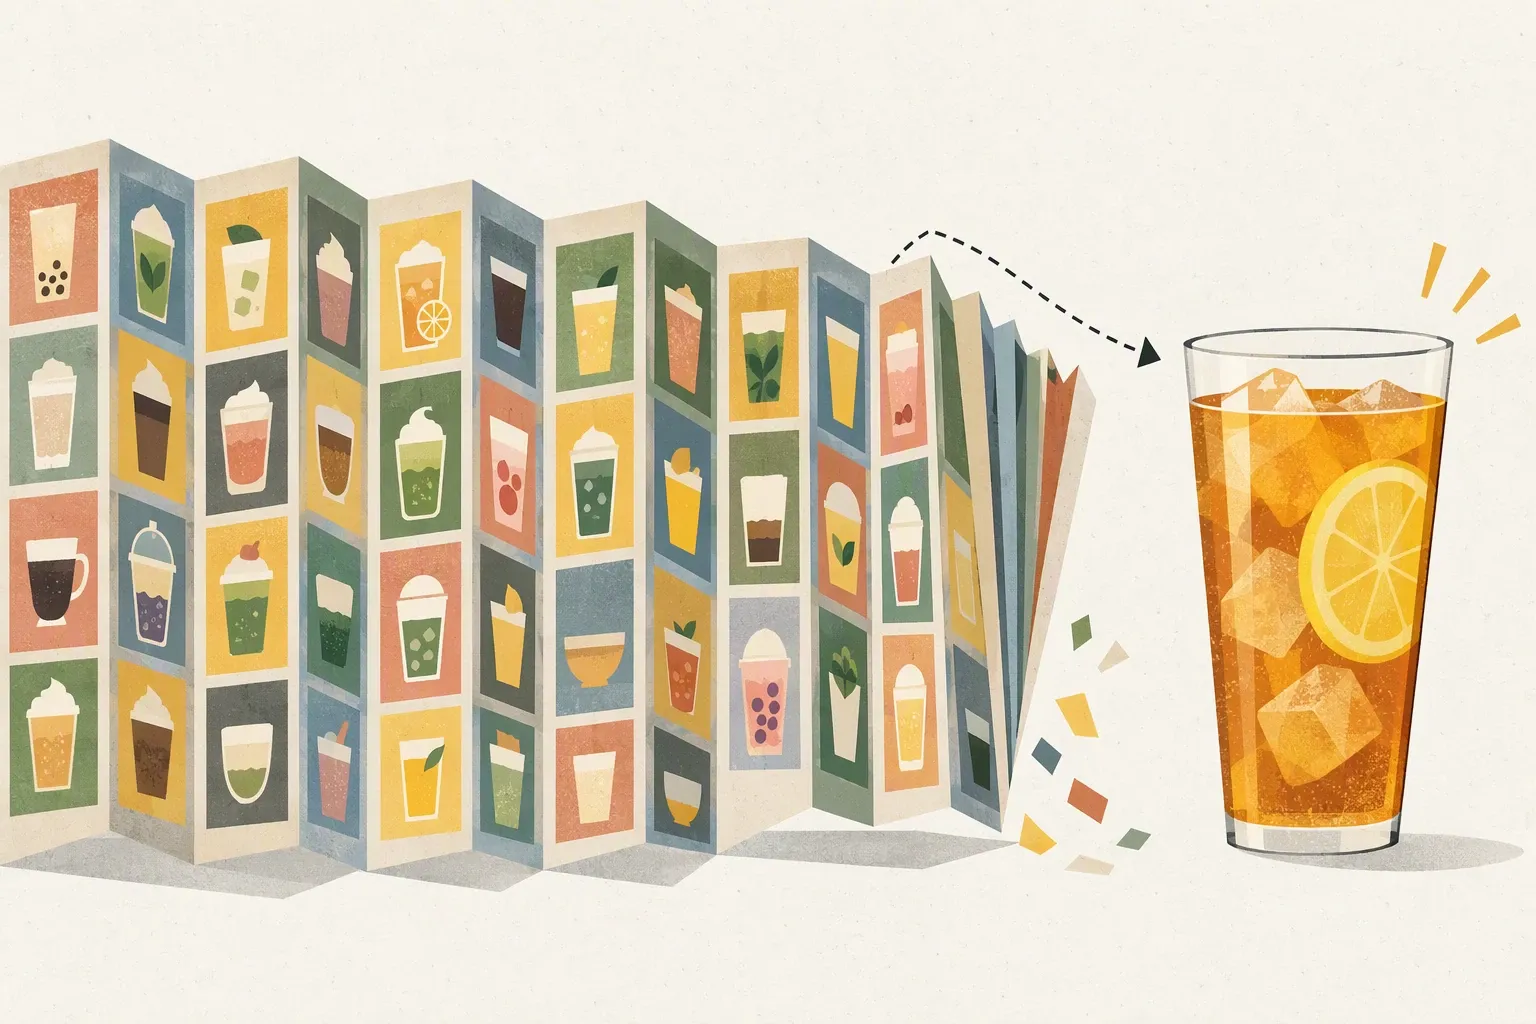
菜单不是被精简,是被折叠成一杯。
前半年,每天只卖几十块
2017 年,第一家原型店“熠麒麟大口茶”在云南保山五洲广场开出,15 平米。前半年,每天只卖几十块钱,几乎没人买。朋友和同行都劝他加产品:柠檬茶到冬天是淡季,你只卖一杯,冬天怎么办?
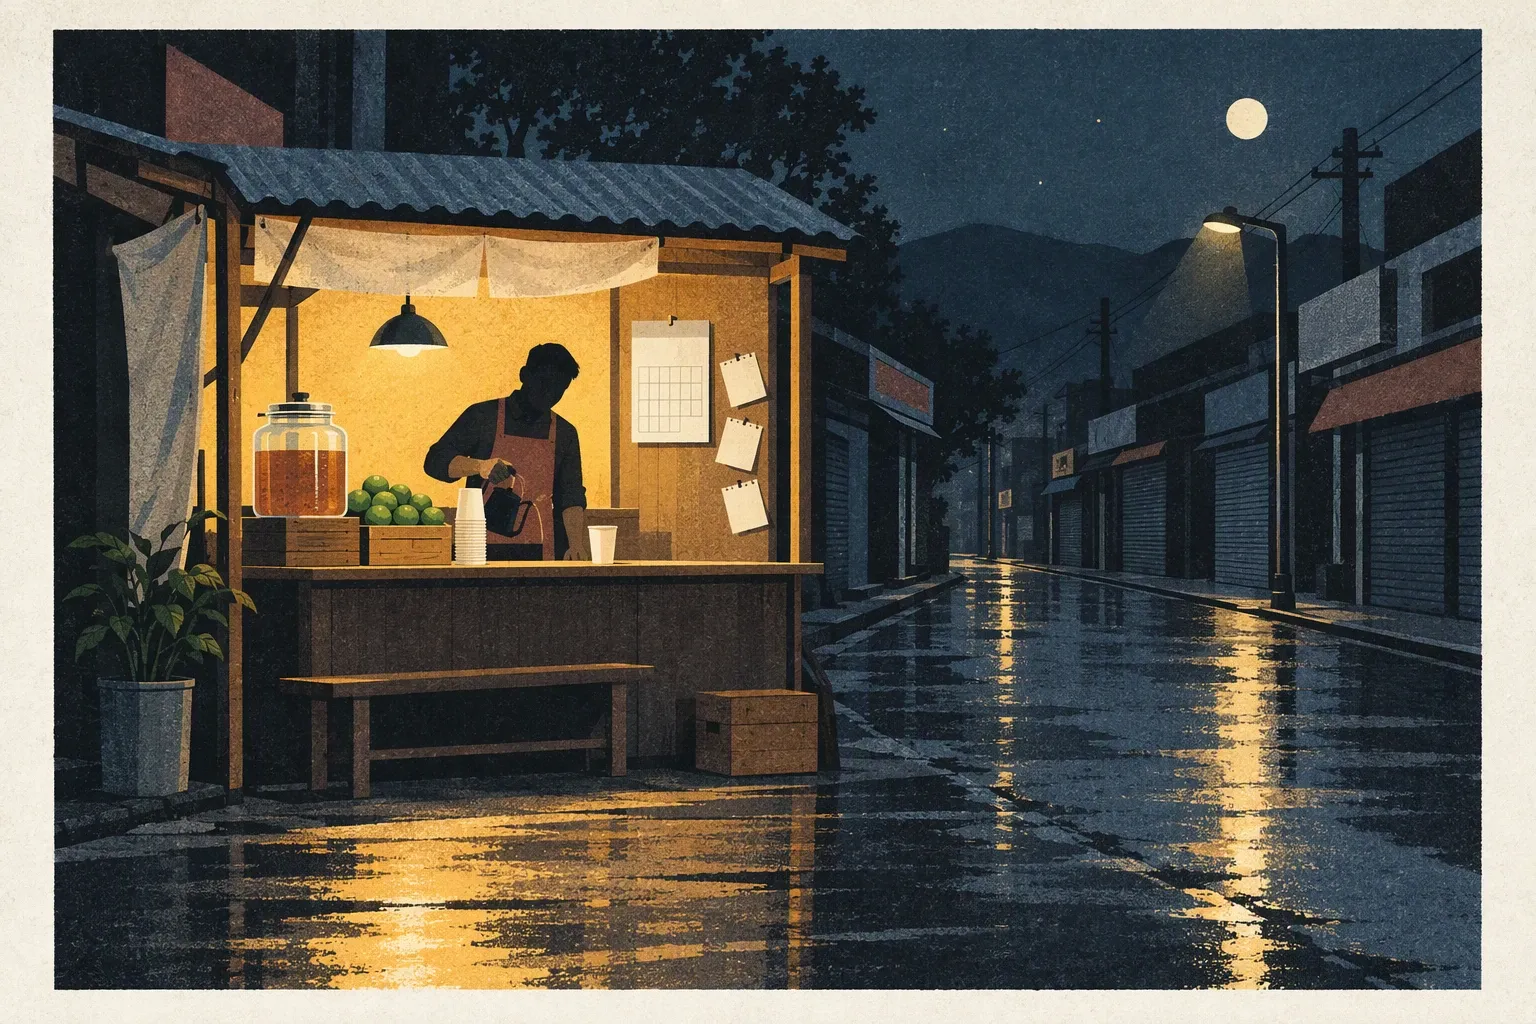
前半年,每天只卖几十块。
他想了很久,最后还是没加。
林森创立品牌时的假想敌,是喜茶。他的原话很直白:这个模型要成立,就得做到“开在喜茶隔壁也不死”。注意,这是一个思想实验,不是某家店的门牌号。昆明首店开在同德广场,后来那里排队两小时。
真正让这杯茶被看见的,是另一件事:把调酒师的动作搬到茶饮吧台。切柠檬、摇茶、出杯,做成一套有观赏性的动作。你站在柜台前,不像在等一杯饮料,像在看一个人干活。既然只有一杯,那就把这杯茶的做法演给你看。
后来疫情来了。整个行业比的是谁能用更低的成本活下来。它家疫情期间基本没关店,不是运气好,是固定成本低:只卖一款,备料简单,一个人从早上备料到面对顾客出品,能跑完整个流程。
所谓“一人店”,不是把一个人当三个人用,是把流程砍到一个人够用。常见的做法是两名员工早晚班轮换,节假日加兼职;单店员工从 4 人减到 2–3 人,一年省下约 12 万人工。到 2023 年底,48 家店实现了一人当班(另一篇 2025 年的报道说,是到 2024 年才全面推开)。
低客流车站店再往下压,压到 1.5 个人:一个全职,加一个兼职。“1.5 个人”不是把人劈成两半,是一个全职加一个兼职。一个一天只有四班车的车站店,月营收天花板 3 万,按正常店模型怎么算都亏;调成 1.5 人之后,一个月还能赚 8000。
它的“简单”不是设计出来的,是没得选。先活下来,模型是后来才有的词。
月卖三万,还能赚八千
先把那家车站店讲完。
一天只有四班车,店在新车站到达层,月营收天花板 3 万块。按正常茶饮店的模型,这种位置基本判死刑:房租、人工、设备都摊在那儿,卖得越少,亏得越多。
麒麟大口茶的做法不是关店,也不是硬撑,而是改模型:把人员压到 1.5 个,一个全职加一个兼职。最后一个月,这家店还赚了 8000。
8000 块不算多。但它的意义不在 8000,在于:赌错一个位置,最坏的结果是这家店一个月只赚八千,不是亏掉八十万。
看一家店能不能活,别只看它赚多少,看它一个月卖多少钱才不亏——盈亏平衡点。
| 样本 | 月营收 | 备注 |
|---|---|---|
| 单个车站店(案例) | 3 万 | 1.5 人,月利润约 8000;另一篇报道写 1 万,口径不同 |
| 全部门店平均 | 12–13 万 | 这是大多数店的常态,不是每家都排队 |
| 两个头部样本 | 50 万 / 70 万 | 玉溪 12㎡ 月入 50 万;深圳万象天地 15㎡ 月入 70 万 |
三个数放一起,最值得看的不是最高的 70 万,是最低的 3 万还能赚钱。
它的定价也跟着城市成本走:昆明 15,深圳 17,北京 18。不是一个全国统一价,而是一个全国统一的成本逻辑。
这意味着它可以用很低的成本去试错。一家店赌错了,亏得起;赌对了,就是一个好位置。300 家店不是 300 次承诺,是 300 张便宜的彩票。用投资人的话说,它买的不是店,是位置期权:下行相对有限,上行不封顶。
300 家店,300 张便宜的彩票。
所以它敢在一个没人看好的位置慢慢等,等到一个好位置。这也是为什么它的新店只开在商场:不是所有便宜的铺子都有保底的通过率。它其实有两套店:一套用来活,低客流但保底,比如那个车站店;一套用来赚,只进全国约 6000 个商场里最优质的 16%,用最小的面积去接最贵的人流。
社区店卖的是便利,商场店卖的是人流;它要的是后者。
把蜜雪、霸王茶姬、麒麟放在一起看,会发现它们押的不是同一种东西:蜜雪押规模,靠供应链把成本压到最低;霸王茶姬押品牌,用一个超级单品打开全国市场;麒麟押单店模型,用极小的门店和极低的固定成本,去接最贵的人流。三种模型都能活,但活法不一样。
人效也一样。吧台长 1.5 米,所有设备在一个人臂展之内,店员不用转身,不用背对顾客;一分钟一杯,出杯速度就是翻台速度。
还有排队。排队能招客,也能赶客。据一篇行业稿,北京荟聚店开业第二天出杯超过 3000 杯;按北京 18 元算,那是 5 万多块一天的峰值。把公开数据粗粗一除:2023 年约 75 万杯、120 多家店,平均每店每天十几杯。这个算法不严谨,门店不是全年同时营业,口径也可能不一致;但它至少说明,3000 杯是峰值,不是日常。把峰值当常态,就像把婚礼当天的饭量,当成一辈子的饭量。真正的日常,是店均 12–13 万一个月,是一天几百杯,是有人在柜台前犹豫三秒,然后说“正常糖,少冰”。
所以,“只卖一杯”不是它的卖点,是它的成本结构。它用一款产品把固定成本压到足够低,然后拿这个低成本去换两样东西:更好的位置,和等得起的时间。位置要等,等的时候不亏钱。
简单是买来的
看到这里,很容易得出一个结论:这模式不难,我也能抄。把菜单砍到一个,把店缩到十几平米,找个人切柠檬,不就完了?
问题是,表面越好抄,底层越难抄。
大缸里的茶,官方说法是五种茶叶拼的,不同年份、区域、季节,喝起来带糯米香。柠檬是自家种苗基地育的“青麒麟”厚皮柠檬。切法固定——品牌说十六刀,另一篇 2025 年的报道写十二刀,反正都是扇形快切,为的是把皮里的香气放出来,又不带出苦味。杯子和杯盖磨了两年,投入近 200 万,品牌方说有 8 项专利,就为了开盖那一下香气能冲出来。
这些细节听起来像品牌故事,但它们决定了一件事:动作可以抄,味道抄不了。而它只有一杯茶,味道就是全部。
更重的是后台。它自建柠檬种苗基地、自有茶厂、常年储备五种茶;门店的开业日检、闭店日检、兼职训练、设备故障处理,都写进了日检表和培训里。前台越简单,后台越重。
前台越像表演,后台越像制造业。这就是它的护城河:你能看见的部分都很好抄,你看不见的部分都很贵。
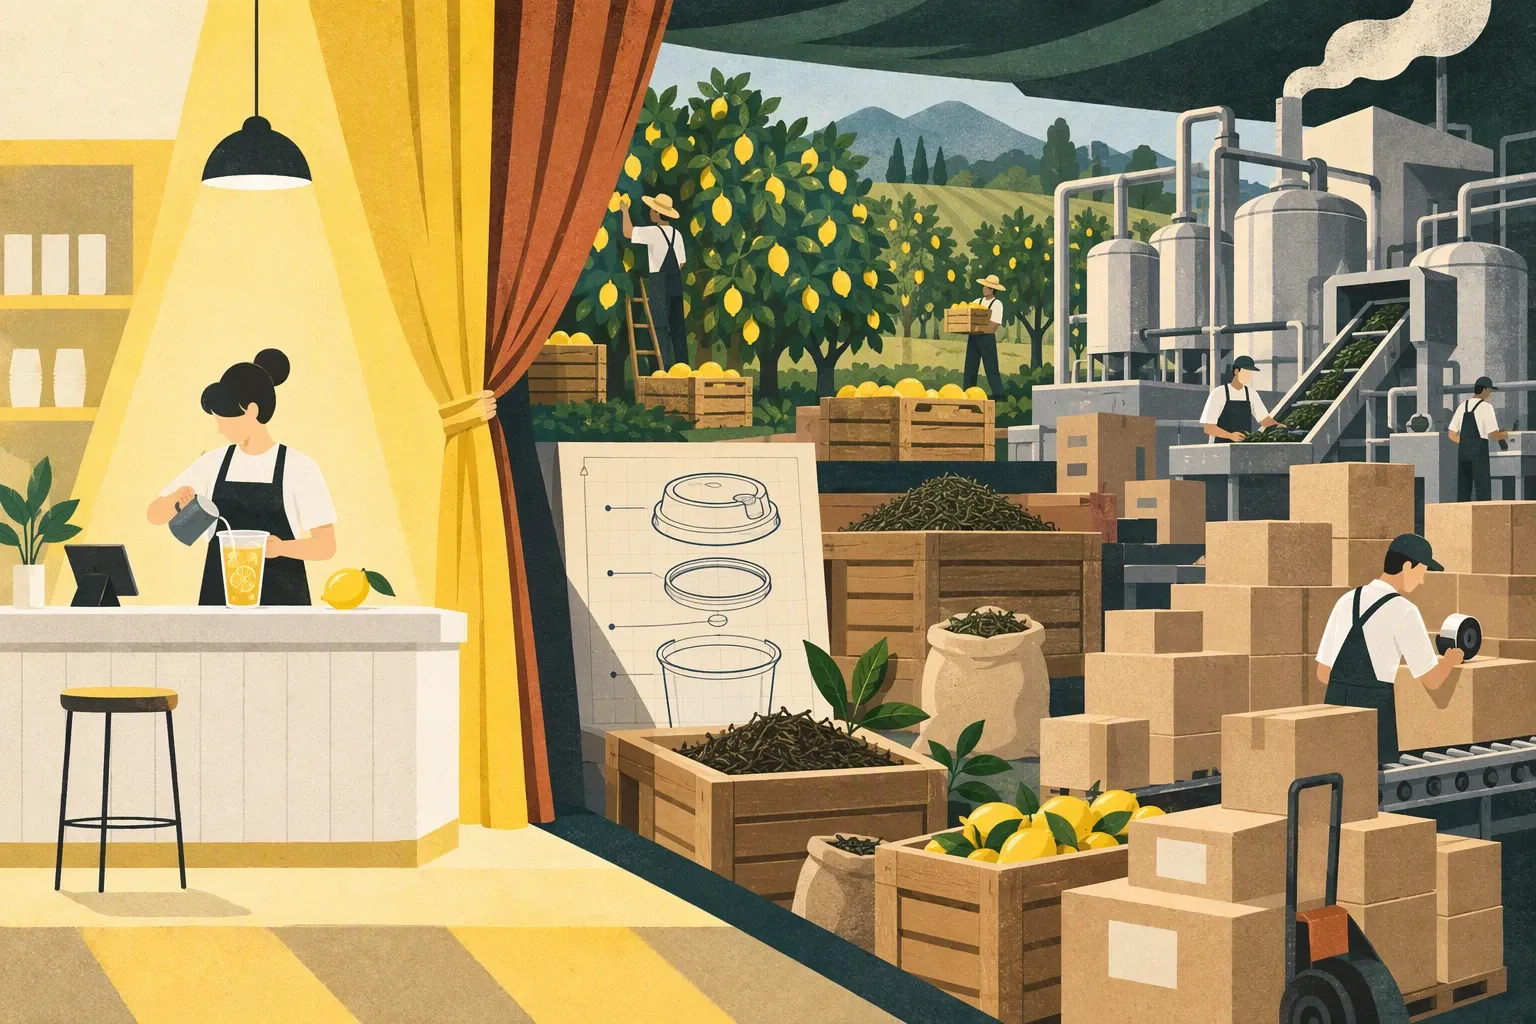
前台是表演,后台是制造业。
简单不是省出来的,是花钱买来的。
抄动作一天就会,抄味道要建一个柠檬园。
三百家店,复制的是什么
一家店活下来,不代表三百家店能活下来。单店账算完,接下来是复制账。
麒麟大口茶真正难的是把“一个人也能开好一家店”这件事复制出去。
它的扩张方式很混搭:云南大本营以直营为主,外地有加盟、有合作,北京是“品牌总代理”统一运营。直营是亲自养孩子,加盟是找别人帮你养;养得好不好,全看家规。总代理能不能守住出品、守住价格、守住服务,决定了这杯茶在陌生城市里还是不是同一杯。
它自己也知道这件事的危险。所以它喊出“限量开店”,目标 1000 家(公开引用多是 1000,也有 999 的说法),只进最优质的 16% 商场。它的模型不适合所有低租金的位置——不是所有便宜的铺子都有保底的通过率。
2024 年开放云南“事业合伙人”时,24 小时收到 3,000 多份申请。想加盟的人很多,但品牌自己也承认,组织承载和选址匹配跟不上。申请量证明的是意向,不是开店成功率。
复制的不只是配方,是一套动作:备料、切柠檬、摇茶、封杯、清洁、日检、训练。连顾客的动作都被规定了——不用吸管,大口喝,喝完用鼻子呼气。一个人做,靠的是肌肉记忆;三百个人做,靠的是系统。它把门店经验放进知识库,把日检做成系统提醒,把兼职训练线上化。这些东西不性感,但它们是 300 家店和 3 家店的区别。
连锁真正难的,是让第 300 家店和第 1 家店一个味。300 家店,就是 300 个店长、300 双手、300 种手抖的方式。
300 家店,就是 300 双手。
2024 年 1 月,它还在云南有 120 多家店;两年半后,变成 23 省 320 家。这个速度不慢,但门店清单、开闭店、直营/加盟比例都没公开,规模质量还得另说。
门店数本身也有几个口径:品牌 2026 年 9 月披露 320 家、覆盖 23 省;服务商同月的案例稿说已开业 290 多家、含装修 300 多家;官网地图能数出 197 个门店名。差异更像统计口径和地图未全量展示,不是三个版本。它到底有多少家店,可能连它自己都还在数。
但有一件事比门店数更重要:300 家店之后,它靠什么保证每一杯还是同一杯?这个问题,下一节再说。
它能一直活吗
复制账算完,最后是长期账。活下来的那一半,前面已经答了。剩下的一半是:这杯茶能撑多久?
先说结论:9 年只证明它能活,不证明它能一直活。“长久不衰”不是一个已经发生的事实,而是一组正在被检验的条件。
一杯茶,走在一根很细的绳上。
第一,那杯茶还卖不卖得动。服务商案例说,月复购率长期保持在 20% 以上。林森自己的说法是另一回事:复购从来不是最大的经营要事——复购稳定之后,真正的突破项反而变成拉新。我不知道茶饮行业月复购的及格线在哪,所以这个 20% 我没法判断高低。北京本地报道里,对糯香的评价也明显分化:喜欢的人觉得是记忆点,不喜欢的人觉得味道太冲、接受不了。强风味有利于传播,也可能降低广谱复购。但有一件事是确定的:门店越密,复购率就得越高,否则新店可能只是在给老店分流。
第二,标准守不守得住。300 家店之后,出品的一致性大概率会往下走。一家店靠手感,三百家店只能靠日检表。表能打勾,打不出高峰期那口气。还有一个更基本的问题:300 个能独立看店的人,从哪里来?这不是招聘广告能解决的问题,这是连锁业的祖传难题。一个人走了,那家店怎么办?这些问题没有公开数据,我只能把它们留在这里。
第三,刹车踩不踩得住。它给自己设了 1000 家的上限,只进最优质的 16% 商场。这个数字不是拍脑袋的:全国约 6000 个商场,16% 大约是 960 个,和 1000 家是同一个量级(这是推断,不是官方口径)。所以上限不是美德,是可选商场的总量。真正的问题是:到了天花板,它会破例,会停住,还是换一种店型?而且,最想加速的可能是它自己——如果总部的钱来自加盟和供应链,每多开一家店,总部就多一份收入。到那时候,它还能不能说不?
而且,连锁总部真正赚钱的地方,通常不在那一杯茶。蜜雪的加盟服务费只占收入 2.4%,茶百道的货品设备收入占 94.6%——总部向门店卖物料、设备和供应链服务,才是长期利润池。麒麟如果要走到 1000 家,最终也得回答这个问题:它卖给加盟商的,是一杯茶的技术,还是一套能持续供货的供应链?
冬天是最先来的问题。一杯加冰的茶,在北方冬天听起来像一项极限运动。柠檬茶到冬天是淡季,这是同行当年劝他加产品的理由。现在有门店(比如南京虹悦城)的点评菜单上出现了“暖饮”,把同一杯茶做成热的;但品牌方没有确认这是全国策略,北京有没有,我也还没核实。它可能是一个聪明的补丁:不加 SKU,只加温度。也可能只是一个门店的局部试验。
山寨跟在后头。据 2025 年那则报道,约 400 家名称混淆的饮料店因侵权被关闭或限期整改;2025 年 9 月,“凌麒麟大口茶”的加盟商因为门头招牌、杯套、店内墙面和美团店铺侵权被罚约 13 万元(2026 年 6 月才被报道)。被关掉的仿店,比它自己的门店还多——当然,一个是累计,一个是当期,不能直接比。但放在一起看,还是有点荒诞:它花了九年证明这杯茶可以卖,又得花更多时间证明这杯茶只有它能卖。各种“麒麟”在街上认亲,消费者分不清,品牌也头疼。
还有一条新变量:2026 年,它和云南白药、云南山泉推出 19.9 元的双罐装即饮产品,并设立了全资供应链公司。门店之外,它开始卖“可以带走的一杯茶”。这可能是第二条曲线,也可能是对“现制”稀缺感的稀释。现在下结论还早,但方向值得记一笔。
这三件事,加上冬天和山寨,就是它要过的关。没有一件是“努力一下就能解决”的。它们更像一组长期条件:满足了,它继续转;满足了两个、漏了一个,它可能还活着,但会变成另一家公司。
如果我是投资人,我会盯三个数:同店复购率、单店回本周期、总代理门店的出品一致率。这三个数好看,它的故事就还能讲;有一个不好看,它就会从“模型公司”变回“网红品牌”。
十八块钱买的是什么
说到底,顾客买的是不用想。
不用想喝什么,不用想甜度,不用想这家会不会踩雷。站过去,三十秒,拿杯走人。这种省心今天确实稀缺,但它也就值 18 块——再贵,人就要开始想了。
十八块买的是不用想。
它的“少”不是审美,是算术。用一款产品把固定成本压到极低,再拿这个低成本去换位置。位置越好,人越多,每杯茶摊掉的固定成本就越低。
我站在走廊里把茶喝完。小哥已经在给下一个人切柠檬了。还是那套动作,我数不清是十二刀还是十六刀,反正很快。像这套动作从来没有停过。
它能不能一直转下去,我不知道。我只知道,明年冬天,我还会路过那家店。到时候再看一眼,它是不是还只卖一杯。