Field note · 2026
回望SpaceX豪购Cursor:600 亿美元的资本大戏
从30美元订阅到太空算力,拆解SpaceX收购Cursor的产业动因、股票货币与风险分配。
最近我办了一个 30 美元的 X Subscription。不是为了 Cursor,而是为了 Grok Bot——实际体验确实很好。
在我这个订阅里,Grok、Grok Bot、Cursor 和 X Premium 已经进了同一个套餐。一次产品整合,让我看见了几个月前那笔收购在日常里的形状。
对普通用户来说,一笔收购最先被感知到的地方,可能不是 SEC 文件,而是自己的订阅页面。
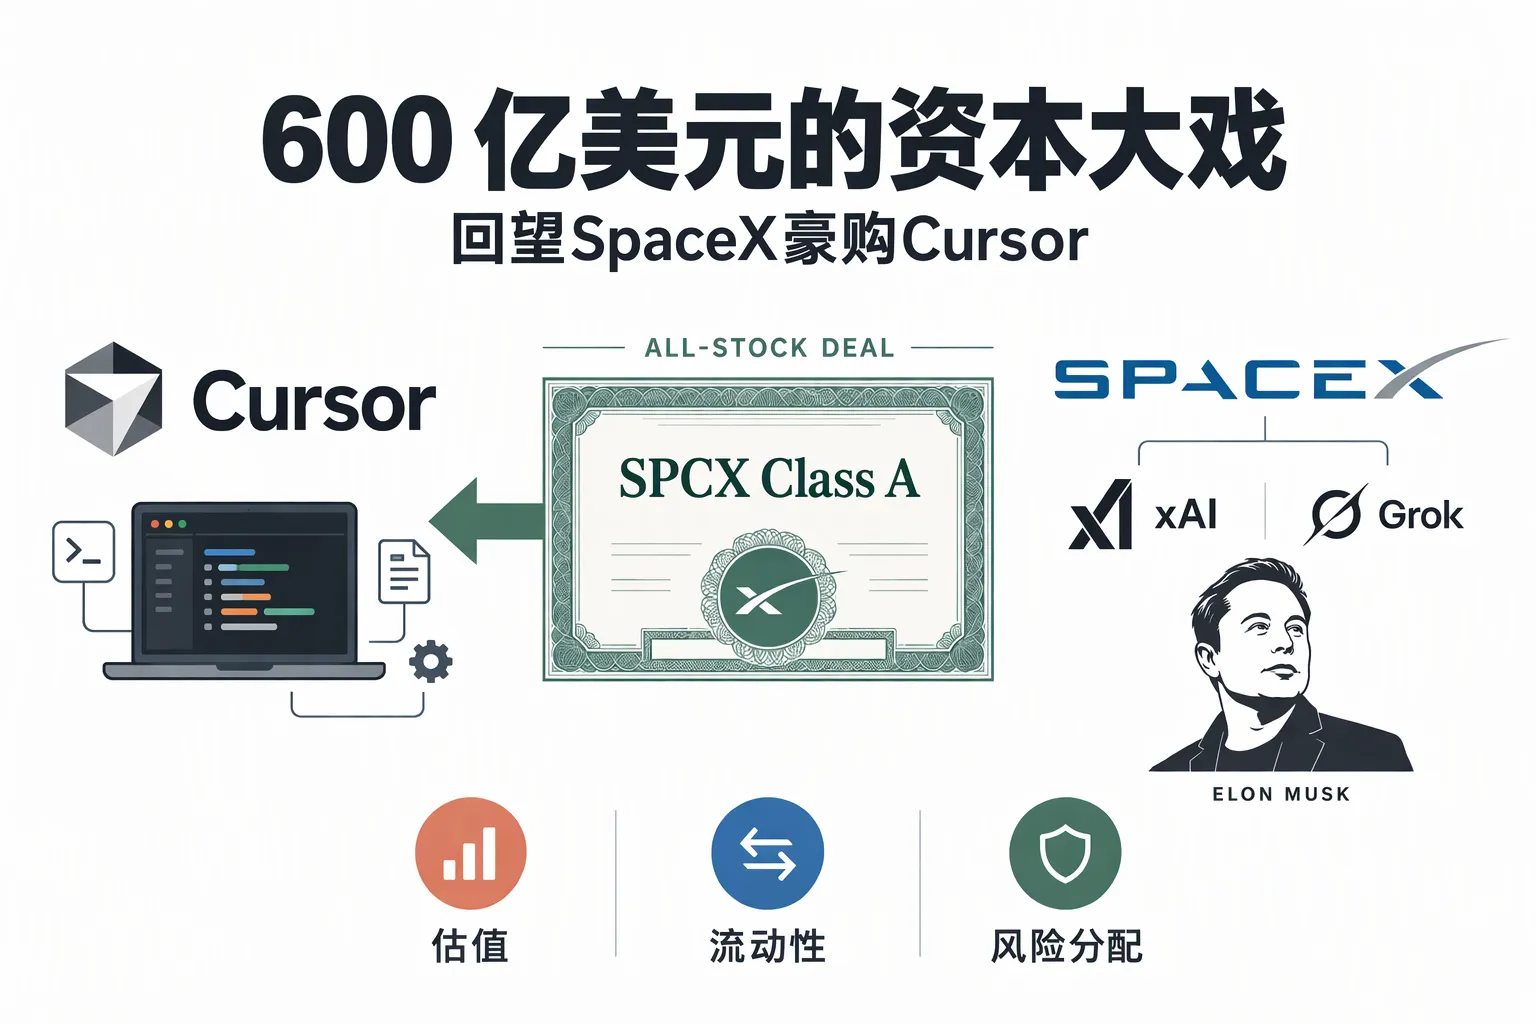
这也让我重新好奇那笔交易:SpaceX 以 600 亿美元收购 Cursor,为什么愿意出这么高的价格?更让我困惑的是,它主要支付的不是现金,而是股票。马斯克似乎没有像以前那样为收购背上大额债务,Cursor 的投资人和高管则拿到了 SpaceX 股票。
乍看很像一场空手套白狼:用市场热捧的股票买下一门真生意,自己几乎不掏钱。
但读完合并协议、财报和几组并购研究以后,我觉得更准确的理解是:这不是一场成本消失术,而是一场估值、流动性与风险的重新分配。
要理解它,得同时带上两副眼镜。互联网视角回答“Cursor 为什么值得买”,金融视角回答“为什么可以这样买,以及谁承担了成本”。
收购前的 Cursor:高增长,也正在撞上增长的成本
Cursor 背后的公司 Anysphere 创立于 2022 年,产品在 2023 年推出。到被收购前,它已经不是只有增长故事的早期项目。
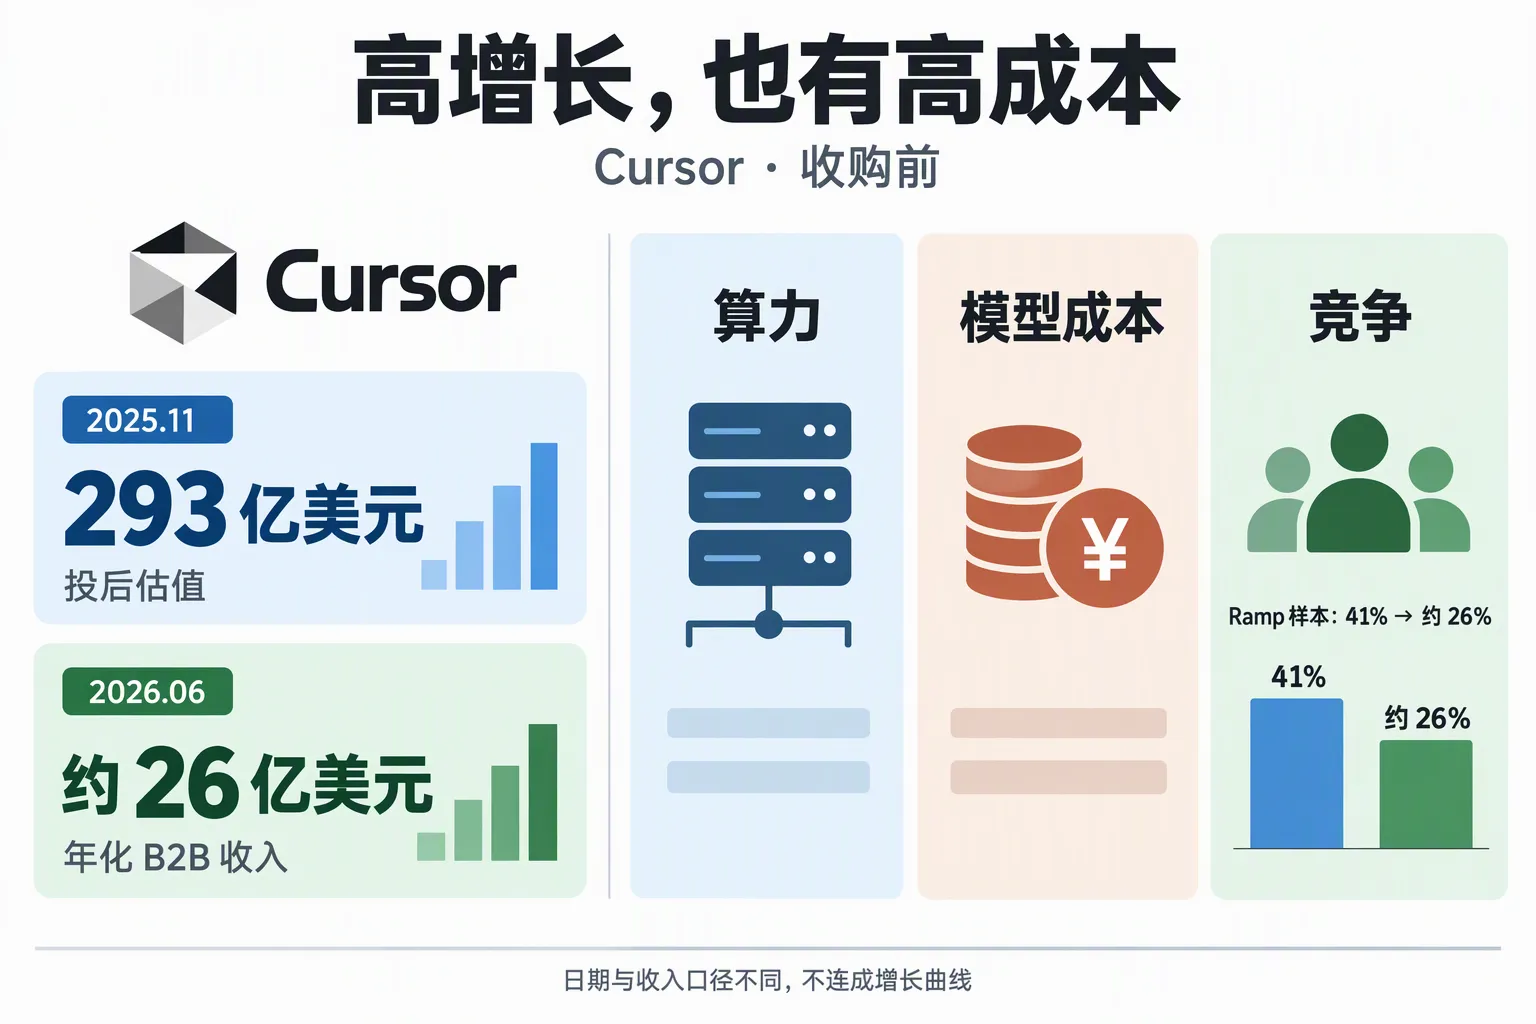
2025 年 11 月,Cursor 完成 23 亿美元融资,投后估值 293 亿美元。当时公司称年化收入已突破 10 亿美元,员工超过 300 人。到 2026 年 4 月,TechCrunch 后来报道其年化收入已超过 20 亿美元;路透社 6 月 16 日报道,Cursor 当月提供的年化 B2B 收入约为 26 亿美元。
这些数字的日期和口径不同,不能硬连成一条精确的增长曲线:有的是公司自报 run-rate,有的只计算 B2B,且都不是经审计年度收入。但它们至少说明,AI coding 已经形成真实的企业收入,不只是一场模型演示。
Cursor 也并不是现金枯竭、等人救援。SpaceX 的 IPO 文件披露,截至 2026 年 1 月 31 日,Cursor 总资产 31 亿美元,其中现金及现金等价物 27 亿美元,总负债 5.5 亿美元。
真正越来越紧的,是另外几项约束。
第一是算力。 路透社称,算力不足已经妨碍 Cursor 增长;TechCrunch 后来援引知情投资者的说法,称这种约束是 Cursor 最终接受收购的重要原因。对一个既要提升模型能力、又要服务快速增长用户的编程平台来说,算力既是研发资源,也是每天都在发生的成本。
第二是模型经济性。 Cursor 已经有自研 Composer、Composer 2 和专有模型 harness,但训练更强的模型、降低推理成本,需要更大规模的计算资源。依赖第三方模型又会把成本与供应风险留在自己的命门里。
第三是竞争。 CNBC 同日引述 Ramp 的企业支出数据,Cursor 的份额从 2025 年 6 月的 41% 降至 2026 年 5 月的约 26%,Anthropic 约占一半。这个样本不等于全市场份额,更不代表 Cursor 自身收入下降,却足以说明:它面对的不是一个可以安静长大的市场。
所以,收购前 Cursor 的真实处境不是“活不下去了”,而是增长越快,越需要算力、资本和产业协同来托住增长。它最有价值的地方与最棘手的问题,恰好长在了一起。
SpaceX 为什么愿意支付战略溢价?
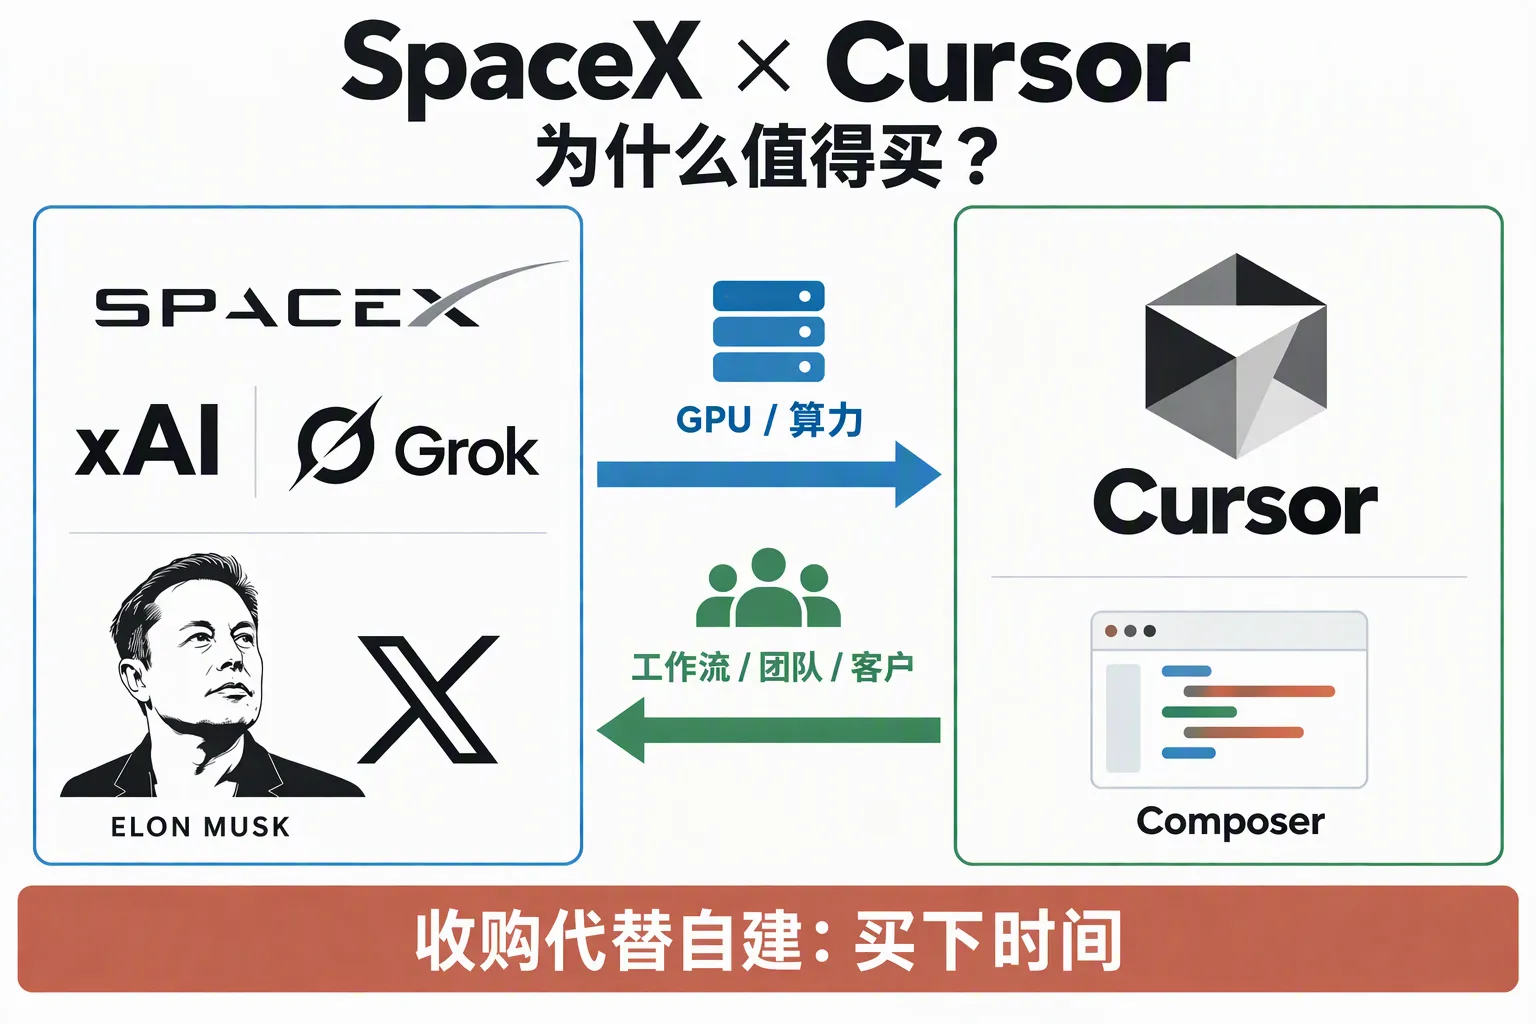
如果只看产品形态,Cursor 是一个 AI 编程工具;如果看它在产业链里的位置,它又不止是一个编辑器。SpaceX 在 2026 年 2 月把 xAI 并入体系后,已经有了算力、Grok 和 X,但还缺一个足够强的开发者应用入口。
SpaceX 买到的第一层资产,是开发者工作流和企业入口。专业开发者每天在哪里写代码、审查代码、让 agent 执行任务,模型能力就在哪里变成真实生产力。Cursor 已经把这条路走通,并且有企业客户愿意付费。
第二层是团队、模型与反馈机制。SpaceX 想提升 Grok,不只是需要更多公开代码,还需要模型如何在真实任务中被接受、修改和验证的产品经验。Cursor 的工程团队、模型 harness 和工作流,正好补上这一层。
SpaceX 拿来交换的,则是算力。4 月的合作协议写得很直白:SpaceX 提供 GPU 集群,Cursor 投入人员、数据与数据集、技术诀窍、工作流、提示词、规格和代码,共同改进 Grok,并可能联合开发模型。双方保留各自既有知识产权,联合开发的模型则由双方共同拥有。
这不是“SpaceX 可以随意使用所有 Cursor 用户数据”,但它确实说明双方早就开始交换各自最缺的资源:SpaceX 需要应用和工作流,Cursor 需要算力。Cursor 在交割公告里也把这个组合的目标写得很清楚:借助 SpaceX 的 GPU,训练更强、运行更经济的模型,让客户以更低成本使用更强的能力。
除了资产互补,还有时间。自己从零招募团队、建立企业客户关系、跑通开发者工作流,并不是有钱就能立刻复制。收购把数年的积累一次性装进了 SpaceX 的 AI 版图。
这也解释了为什么“600 亿比上一轮融资估值高一倍”还不足以说明问题。溢价要先选参照物:
- 相比 2025 年 11 月的 293 亿美元投后估值,600 亿美元约为 2.05 倍;
- 相比 2026 年 4 月报道中的 500 亿美元融资洽谈估值,隐含收购价值约高 20%;这只是洽谈中的估值,不是已完成融资的独立定价;
- 600 亿美元隐含股权价值 ÷ 26 亿美元年化 B2B 收入,粗算约 23 倍;分母不含非 B2B 收入,也不是 GAAP 收入或利润。
融资估值、控制权收购和战略协同不是同一种定价。战略买家除了购买现有收入,还会给自己能够实现的协同、人才留存和节省的时间定价。
这不证明 600 亿美元便宜,只说明“严重溢价”不能单独成为分析终点。真正的问题是:SpaceX 能否把这些它最需要的资产,变成只有在这个组合里才能释放的价值?
这套“玩法”,金融学里到底叫什么?
我最早是在和 DeepSeek 聊这笔交易时,意识到这套“玩法”原来有一整套专业话语。继续查下去才发现,最容易被混用的,恰恰是这些名词本身。
| 术语 | 通俗解释 | 它回答了什么问题 |
|---|---|---|
| Stock-for-stock merger | 换股并购;用收购方股票换取目标公司股权 | 用什么支付? |
| Equity as acquisition currency | 把股票当作收购货币 | 股票如何承担融资与支付功能? |
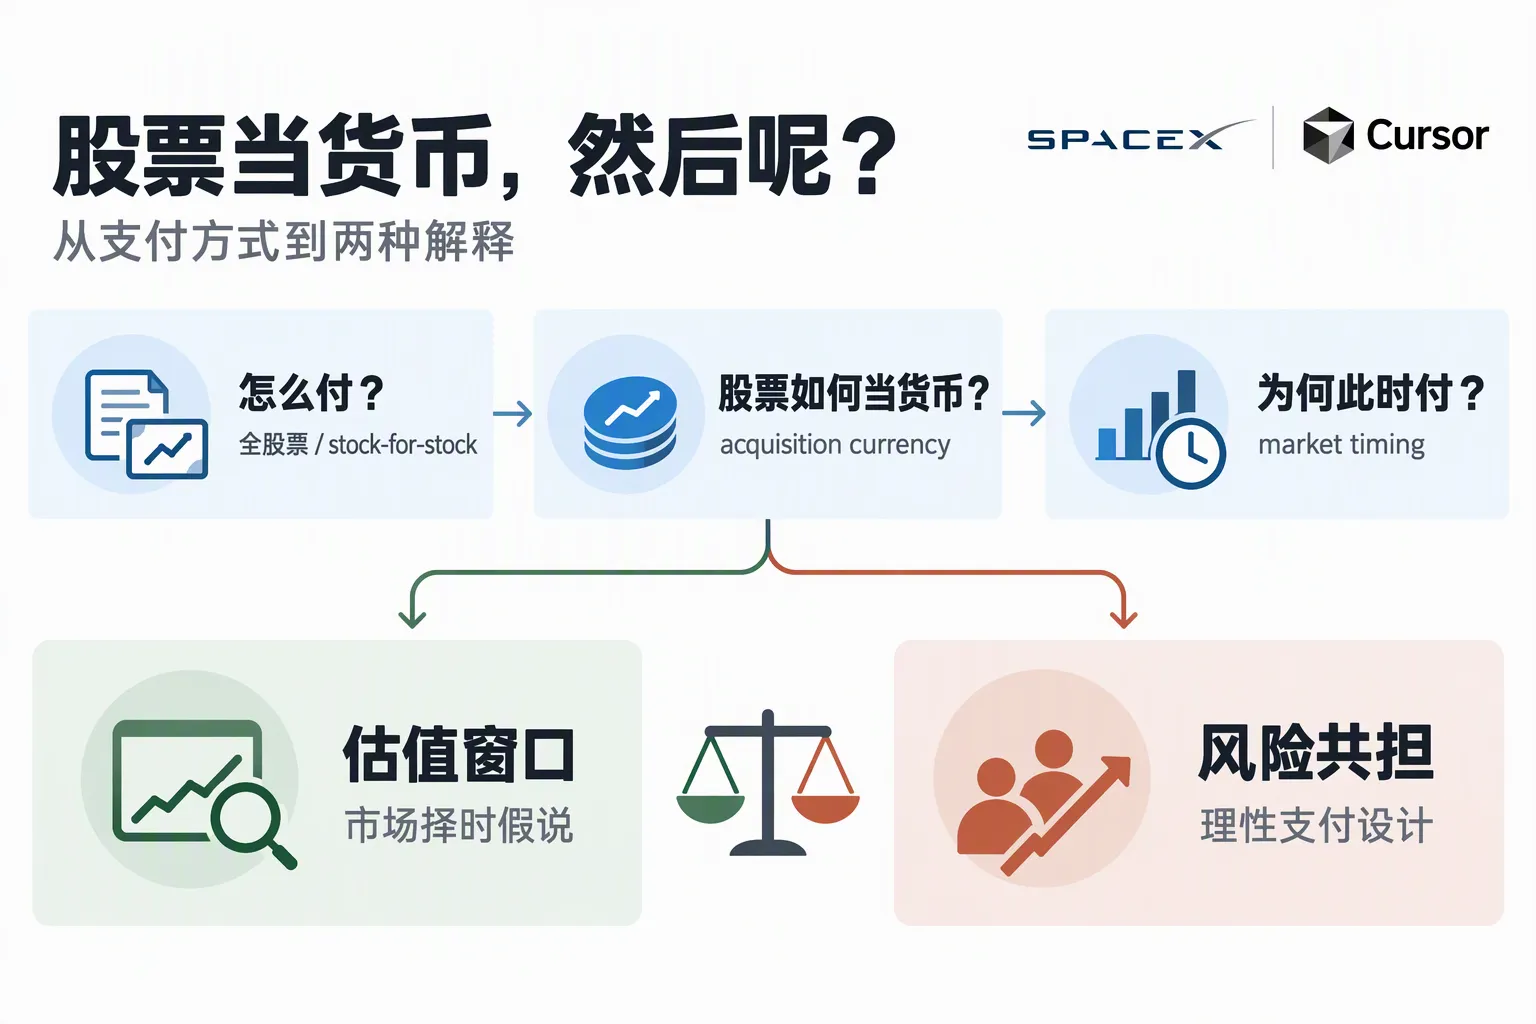
| Stock market-driven acquisitions / market timing | 股票市场驱动型并购、并购中的市场择时 | 为什么在这个估值窗口收购? |
| Overvaluation-driven acquisitions | 高估驱动型并购 | 买方是否在用相对高估的股票换资产? |
这里有个很重要的区别:换股并购只是支付方式,不自动包含“股票被高估”或“买方占了便宜”的判断。
Shleifer 和 Vishny 在 Stock Market Driven Acquisitions 中提出的经典框架,确实接近我最初的直觉:管理层可能用相对高估的股票,购买低估或较少高估的资产,为长期股东保存估值优势。股价越贵,同样一笔收购需要交出的股权比例越小,这就是“股票货币”的诱人之处。
如果进一步怀疑买方在利用估值与信息优势占便宜,更强的概念是 bidder opportunism(竞购方机会主义)或 opportunistic market-timing hypothesis(机会主义市场择时假说)。“机会主义股票支付”可以作为解释性直译;“市值管理式并购”更像中文市场评论标签,不宜写成统一的学术术语。
而且,学界并没有只讲这一种故事。
Eckbo、Makaew 和 Thorburn 在 Are Stock-Financed Takeovers Opportunistic? 中提出另一种解释:股票支付也可能是一种理性风险分担。买方担心卖方更了解自己的资产,把问题公司高价卖出去;让卖方继续持有合并后公司的股票,就等于让双方坐在同一条船上,共同承担估值错误。
他们对 6000 多个美国公开收购方样本的研究发现,目标方越了解买方,股票支付比例反而越高,与“用高估股票骗过不知情卖方”的机会主义预测相反。
这才是这套金融机制真正有意思的地方:同样是股票支付,既可能是在利用估值窗口,也可能是在让买卖双方共同担保未来。仅凭“全股票”三个字,无法判断是哪一种。
可以用两个历史案例,把这两种逻辑说得更具体。
2006 年,Google 以 16.5 亿美元股票收购 YouTube。换股股数按交割前 30 个交易日的平均收盘价确定;它和 SpaceX 的 VWAP 一样,都通过临近交割的价格窗口决定股数。这个案例说明,股票支付也可以服务于产品、广告和分发协同,不必先假定买方在利用高估股票。
AOL 与 Time Warner 的换股合并则是另一种警示。双方于 2000 年宣布合并;2002 年,合并公司确认约 542 亿美元商誉减值,财报称这项减值主要反映了合并公告后的股价下跌。它提示了股票支付背后的估值和整合风险,但后来的失败也不能被简单归因于“用了股票”。
SpaceX 与 Cursor 在收购前已经有算力合作,双方并非完全陌生的交易对手。要判断这笔交易更接近哪种理论,得继续看合同具体怎样分配价格、股权和变现风险。
合同账:IPO 时机、收购选择权与换股价格
SpaceX 并不是上市四天后才突然想到 Cursor。
4 月 19 日,双方已经签署算力合作和收购选择权安排。SpaceX 获得的是 call option:可以收购、但没有义务必须收购的权利。它先通过合作观察技术、团队和协同,再决定是否完成整笔收购。
选择权把一个大决策拆成了几个阶段:先建立合作,保留收购机会,再决定是否行权。如果 SpaceX 选择终止,或者因自身重大违约导致 Cursor 终止,相关文件约定的是 15 亿美元 termination fee 和 85 亿美元 deferred services fee。它们来自不同协议、承担不同经济含义,不能简单包装成“毁约只赔 100 亿”。
6 月 12 日,SpaceX 以每股 135 美元的发行价登陆公开市场。Q3 10-Q 确认,包含全额超额配售在内,实际发行约 6.39 亿股 Class A 股票,净募集约 856.75 亿美元。四天后,它宣布以股票收购 Cursor。
IPO 改变的,首先是 SpaceX 的支付能力。
| IPO 融资 | Cursor 并购换股 | |
|---|---|---|
| 交易对手 | 公开市场投资者 | Cursor 原有股东与员工权益持有人 |
| SpaceX 给出什么 | 新发行的股票 | 新发行或用于替换奖励的股票 |
| SpaceX 得到什么 | 现金 | Cursor 的股权及其资产、团队和业务 |
| 与收购的关系 | 提供公司发展的资金 | 主要收购对价,路透社明确报道不使用 IPO proceeds |
SpaceX 不是先向散户募集 600 亿美元,再拿这笔钱付给 Cursor 股东。它是用股票直接换取 Cursor 的股权。
股票在这里成了一种 acquisition currency,收购货币。公司保住了现金,也不必为这笔收购新增同等规模的债务;代价是新股东开始分享未来的资产和收益,老股东的持股比例被稀释。
上市热销期当然有利于这种货币。路透社在公告当天就指出,SpaceX 的高估值意味着它可以拿出相对较小的一部分股权完成交易。Bill Ackman 也公开表达了同一个判断:SpaceX 越值钱,收购所需的稀释就越小。
但“公开市场可交易”不等于“上市初期流通盘已经很深”。按招股书发行后股本估算,实际 IPO 新股约占总普通股的 4.9%。这个比例只描述发行时点,之后还有分批解禁。小流通盘可能放大供需和情绪对价格的影响,使股票既有热度,也有更大的波动。
6 月 16 日,双方签署合并协议;8 月 14 日,交易正式交割。最终换股价格不是 6 月热销期的某一天,而是交割前连续七个交易日的 VWAP,即成交量加权平均价。
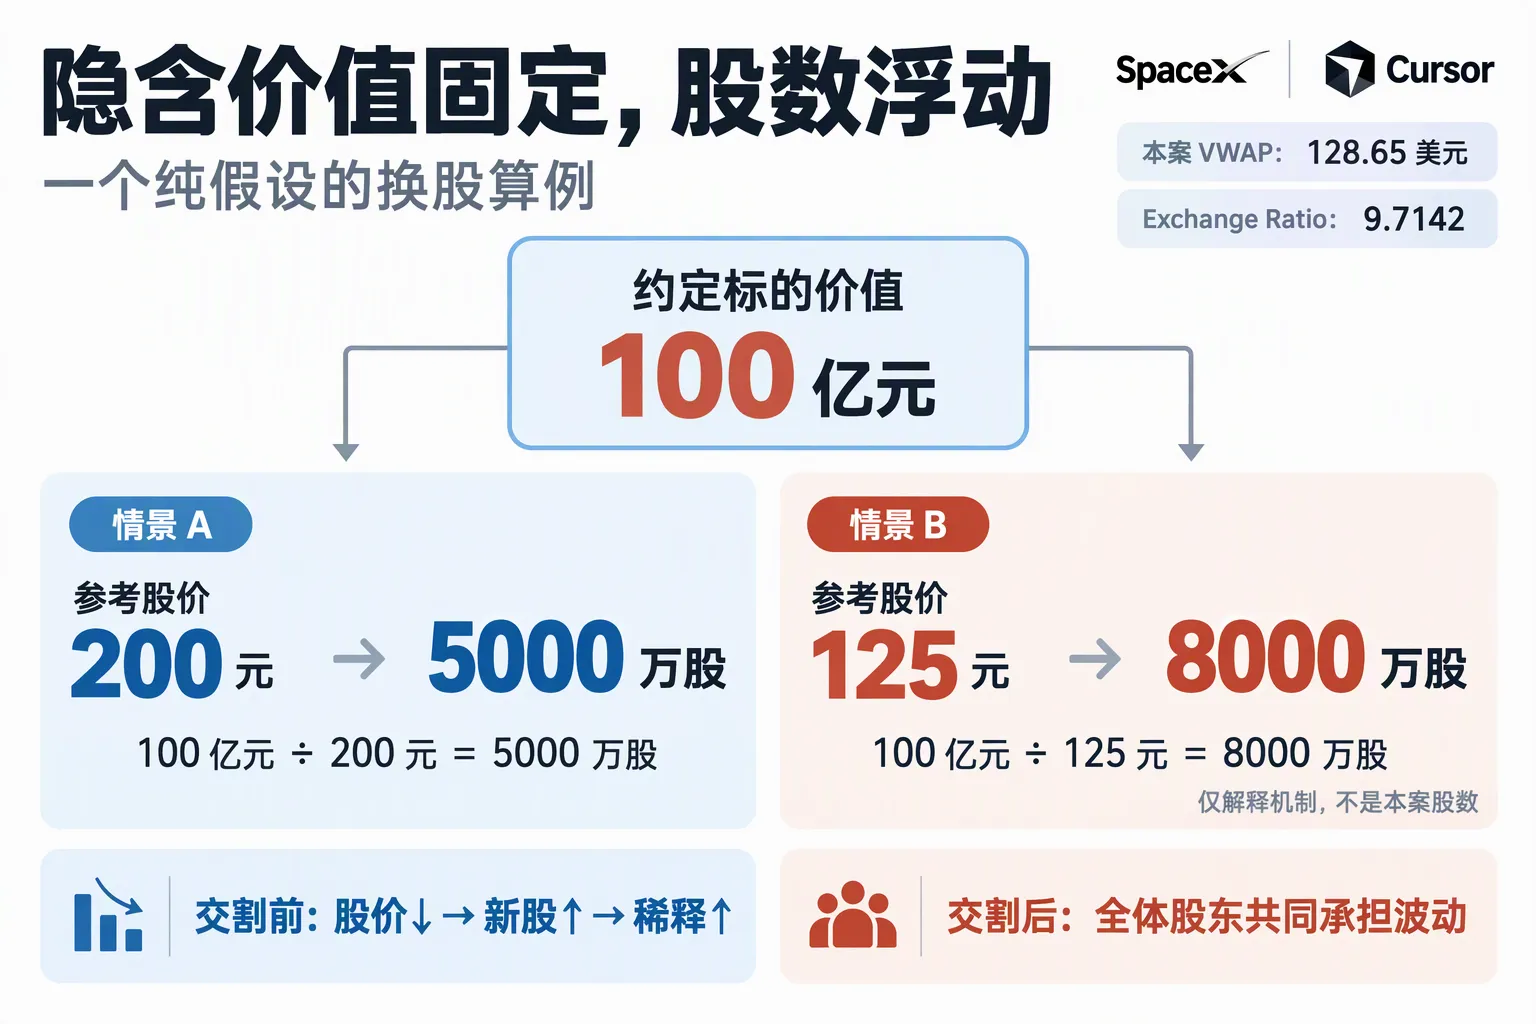
10-Q 的收购附注披露,这个 VWAP 是 128.65 美元,最终 Exchange Ratio 为 9.7142。
这里值得用一个纯假设的例子解释。
假设双方约定标的价值为 100 亿元:
- 如果收购方股票的参考价格是 200 元,对应发行 5000 万股;
- 如果参考价格变成 125 元,则需要发行 8000 万股。
在固定隐含价值、浮动股数的基本结构下,参考股价越低,需要交出的股票越多,老股东承担的稀释越重。卖方得到的股票数量增加,但每股的市场价格更低。
VWAP + Exchange Ratio 分配的正是两段不同时间的风险:交割前,参考价下跌会让 SpaceX 老股东以更多稀释承担成本;交割后,SpaceX 的股价波动则由包括 Cursor 卖方在内的全体股东共同承担。
因此,“马斯克在 6 月最高价锁定了全部收购成本”并不准确。上市热销期提供了有利的交易环境,但最终换股定价被留到了 8 月交割前。
合并协议还规定,SpaceX 股价或成交量的变化本身,不单独构成 Parent Material Adverse Effect。股价下跌本身不会自动给 SpaceX 一张退出交易的车票。
合同比新闻标题更有信息量的地方正在这里:它把股价波动写进了风险分配,而不是留给事后猜测。
兑现账:股票到手,不等于现金到手
全股票收购还有一个容易被忽略的维度:股票本身有公开市场,不代表每一个持有人手里的股票都已经可以自由变现。
这里至少有三种不同的限制:
- 证券监管和登记意义上的转售限制;
- IPO 或并购协议中的 lock-up、market standoff 等合同限制;
- 员工奖励和 Revest 安排中的服务、归属、行权与回购条件。
如果把这些安排统称为“所有 Cursor 股东锁定六个月”,就会丢掉交易设计里最要紧的差异。下面这些类别会重叠,同一个持有人也可能同时面对多套权益条款。
| 参与者 | 得到什么 | 承担什么 |
|---|---|---|
| SpaceX 老股东,包括马斯克、机构和公众持有人 | Cursor 及潜在协同 | 股权稀释、整合失败和每股价值下降的风险 |
| Cursor 普通股与优先股股东 | SpaceX Class A 股票及未来上涨可能 | 股价波动、登记和具体转售条件 |
| 已归属但未结算的 RSU 持有人 | 转为收取相应并购对价的权利 | 税务与具体结算条件,不与未归属奖励混为一谈 |
| 签署 Revest Agreement 的特定持有人 | 长期股权收益 | 原本无没收风险的相关股份与期权,其 75% 被重设为未归属安排;股份另受回购和转让限制 |
| 未归属 RSU、RSA 与期权持有人 | 转换后的 SpaceX 奖励 | 后续服务、归属、行权或结算条件 |
| 二级市场后续买入者 | 合并后公司的股票 | 自身买入价格和市场重新定价风险 |
Revest Agreement 的模板尤其值得看。对签署这类协议的持有人,原本无没收风险的相关股份与期权,其 75% 会被重设为未归属安排。股份涉及后续的回购和转让限制,期权则另看归属与行权条件。它的作用不是简单地“让大家晚一点卖”,而是把一部分收购收益继续绑定到未来服务和留任上。
互联网视角在这里重新出现:买一家技术公司,买到的并不只是已有代码和客户合同,还包括让这些资产持续增值的人。如果关键团队离开,收购价里最有价值的部分可能迅速缩水。
所以,留任奖励不是收购后的附属小礼物,而是交易结构的一部分。
但另一方面,也不能由此推断所有 Cursor 投资人和高管都在同一时间才能出售。
10 月 22 日的 S-8 已经把一部分员工和服务提供者的约 2364 万股纳入转售注册安排。文件同时说明,相关股东可以出售任何、全部或零股,实际时间、数量和价格都无法从这份注册文件确定。
这份文件列出的 10 月 21 日市场价格是 159.31 美元,比交割日的 141.29 美元高约 13%,比换股 VWAP 的 128.65 美元高约 24%。
于是,一个更准确的结论是:
- 相对 6 月热销期,SpaceX 股价确实经历了明显回落;
- 但相对实际换股价格和交割日价格,10 月这部分参考价格反而更高;
- S-8 不是实际销售记录,不能据此计算卖方真正落袋多少。
不能用“6 月最高价 × 后来股价跌幅”去计算 Cursor 股东所谓真实损失。他们的股数本来就不是按 6 月高点确定的,那笔按高点算出的账面损失,并没有一个真实的交易时点作为依据。
流动性不是一个有或没有开关,而是一组落在不同证券、不同持有人和不同时间上的条件。
会计账:为什么财报里又有另一个“收购价”?
如果继续往下看财报,会发现 600 亿美元并不是唯一的数字。
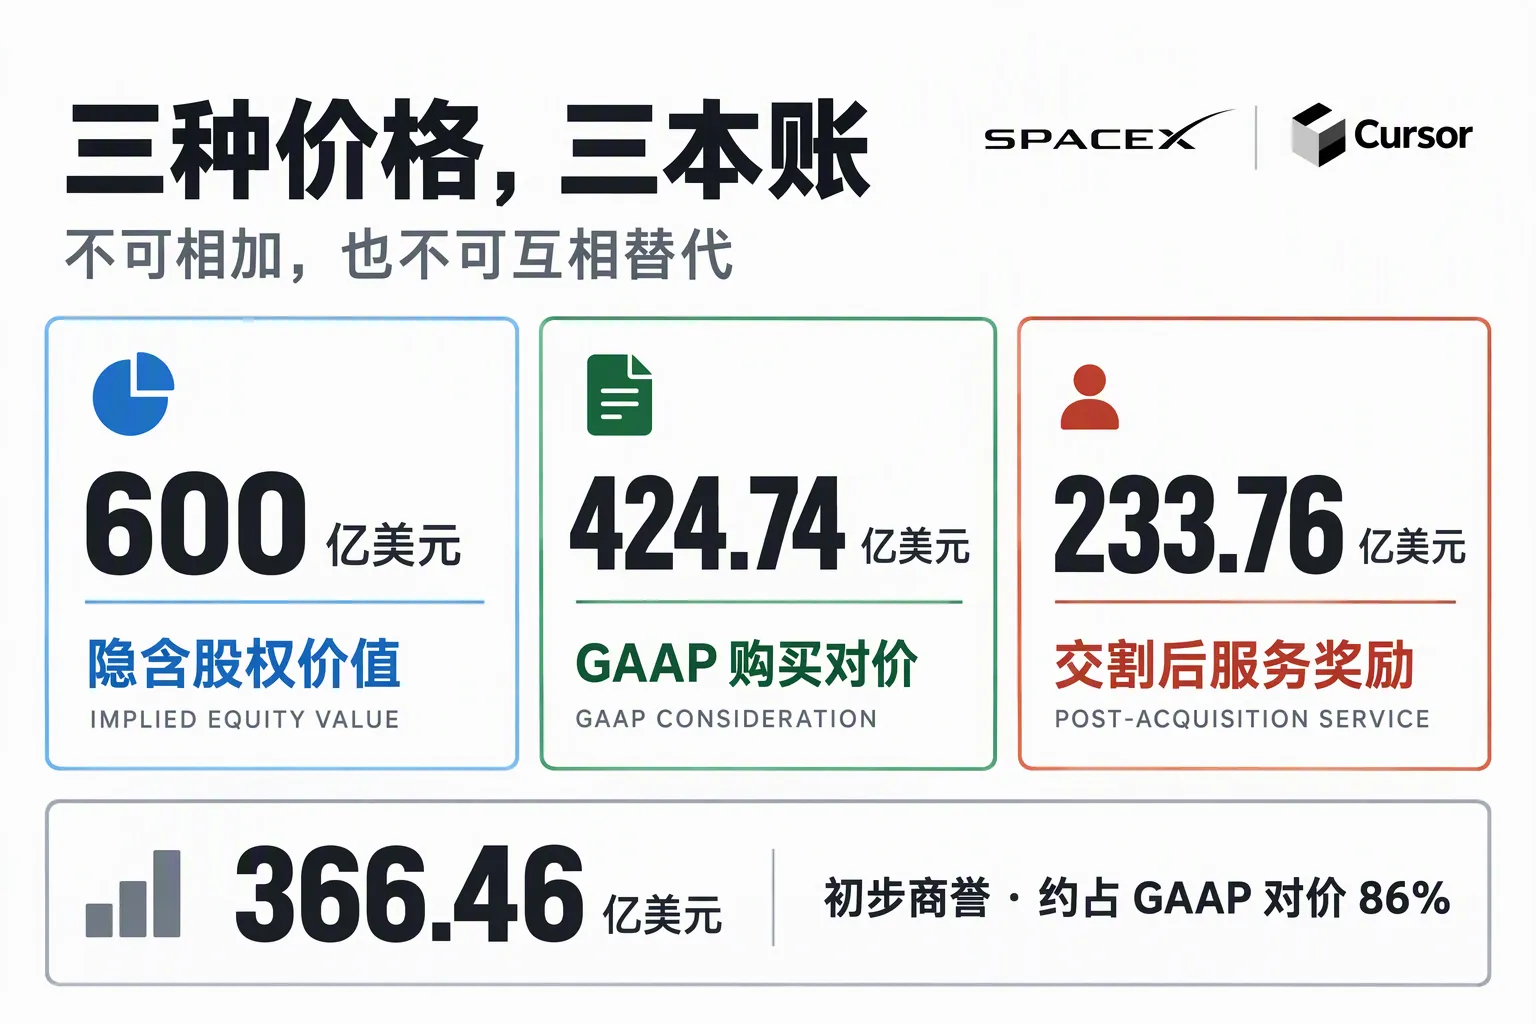
| 口径 | 金额 | 回答的问题 |
|---|---|---|
| Implied equity value | 600 亿美元 | 交易用什么隐含股权价值确定换股? |
| GAAP purchase consideration | 424.74 亿美元 | 会计准则把多少算作购买对价? |
| 归属于交割后服务的股权奖励 | 233.76 亿美元 | 多少奖励与未来服务和留任有关? |
这三个数字不能相加,也不能互相替代。
600 亿美元不是“假价格”,它是交易结构中的隐含价值;424.74 亿美元也不是媒体事后发现的“真实折扣价”,而是 ASC 805 下的会计购买对价;233.76 亿美元则与交割后服务有关,受未来 forfeiture 影响,需要按后续服务和归属条件理解,不是收购日一次性确认的购买对价。
造成口径差异的关键,不只是股价时点不同,更是权益性质不同:一部分权益被归为交割后服务,不计入购买对价;计入对价的股票和替换奖励,则按收购日的会计公允价值计量。
补偿收购前服务的部分,与要求员工在交割后继续工作的奖励,在经济性质上不同。后者包含留任目的,需要作为后续期间的股份支付安排理解,而不是全部塞进“买公司花了多少钱”。
财报接下来还回答了一个互联网问题:SpaceX 到底买到了什么?
在购买价格分配中,Cursor 的可辨认无形资产包括:
- 现有技术,44 亿美元;
- 客户关系,7 亿美元;
- 品牌,2 亿美元。
可辨认净资产的公允价值为 58.28 亿美元,初步商誉则为 366.46 亿美元,约占 GAAP 购买对价的 86%。
商誉听起来很抽象,其实它承接的是收购价中无法直接归入各项可辨认净资产的部分。SpaceX 在文件中解释,这部分反映了 Cursor 的 assembled workforce,以及预期中的经营协同。
换句话说,财报把“这个团队能继续创造东西”和“算力、模型、应用、分发放在一起会更值钱”的预期,折算成了一笔很大的商誉。
这不证明收购一定买贵了,也不证明协同必然存在。它只把未来需要验证的东西标出了价格。
所以,谁在为这场资本游戏买单?
现金收购主要问一个问题:标的公司值多少钱?
换股收购还必须多问一个问题:收购方的股票又值多少钱?
如果 SpaceX 的股票相对昂贵,用它购买资产可以减少需要交出的股权比例;但 Cursor 股东拿到的,也正是这种价格可能波动的股票。高估值既可能降低买方的稀释,也会把估值风险装进卖方的对价。
这就是这笔交易最微妙的地方:买方用来付款的“钱”,本身也是一种估值会变化、变现受约束的资产。
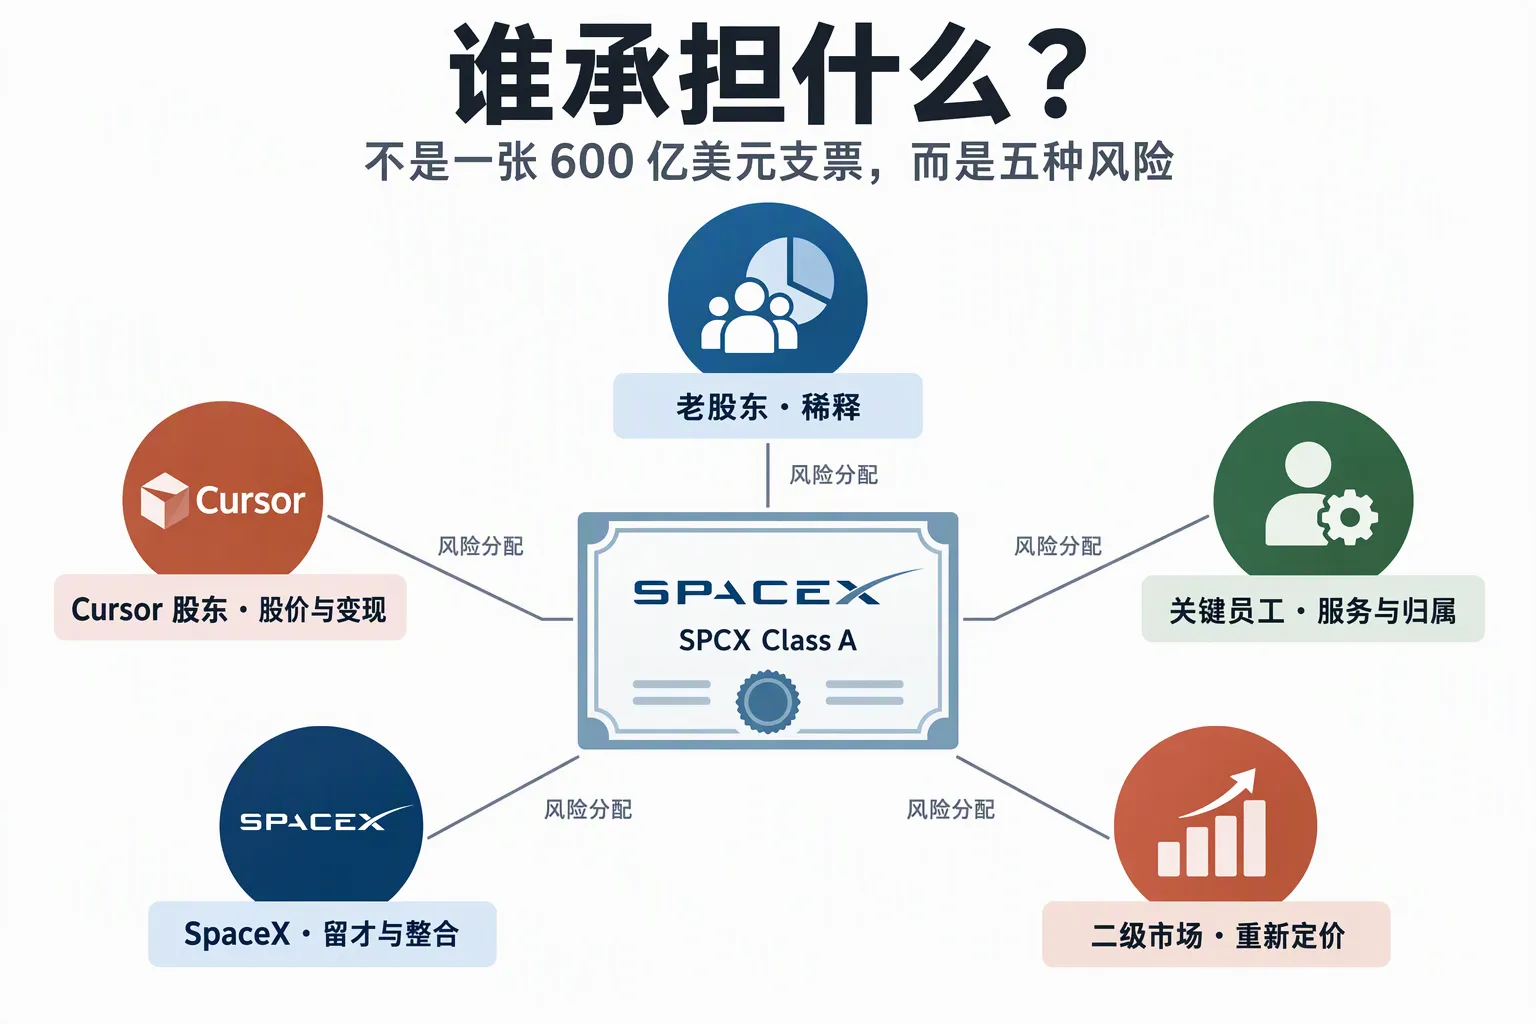
SpaceX 没有从二级市场拿走一张 600 亿美元支票。它发行股票换取 Cursor,成本以不同形式落在不同人身上:
- 老股东拿出的是一部分未来收益权,承担稀释;
- Cursor 股东拿出的是公司股权,同时接受新股票的价格和变现条件;
- 部分员工与关键持有人继续提供服务,以完成奖励归属;
- 二级市场投资者按自己接受的价格买入股票,承担后续重估;
- SpaceX 则继续承担留才、算力和整合成本,以及协同不达预期的风险。
股价下跌也不会让所有成本自动变小。交割后,已经确定的对价股数不会因后续股价变化而重新计算,卖方持股市值却会变化;未归属和重设奖励仍按各自的归属、没收条件处理。收购日形成的 GAAP 对价,同样不会因为后续股价变化而重算。
同样,不能看到股价回落,就把全部跌幅记到 Cursor 收购头上。公告当天,路透社和 CNBC 都记录了 SpaceX 股价上涨;后来的波动还夹杂 IPO 初期、小流通盘、其他业务和市场环境。要证明某一段下跌是收购造成的,需要更严格的事件归因,而不是拿一条股价曲线给某类人定罪。
二级市场确实是交易持续被定价的地方,但“承担市场波动”与“替马斯克支付收购款”不是一回事。
这场交易真正精妙的地方,不是马斯克“没花钱”,而是他把“谁出钱”改造成了“谁分享上涨、谁承担稀释、谁等待变现、谁承受价格重估”。
从一张订阅账单,到太空里的数据中心
如果文章只停在资本结构,就会漏掉 SpaceX 更长期的野心。
10 月 12 日推出的 X Subscription,把 Grok、Grok Bot、Cursor 和 X Premium 合并。30 美元 Premium 包含官方称此前合计 90 美元的相关权益,Grok 与 Cursor 共享 Grok 模型用量池;第三方模型仍可使用,但按 API 标价另行计费。既有用户可以保留原计划,也可以选择迁移,并非所有人都被强制切换。
这说明整合已经进入账号、计费、额度和分发,而不只是新闻稿里的“战略协同”。
把镜头继续拉远,SpaceX 的链条也开始显出轮廓:
- X 提供实时信息、用户关系与分发;
- Grok 提供通用模型能力;
- Grok Bot 与 Cursor 把模型变成 agent、编程工作流和具体生产力;
- 地面算力基础设施 支撑训练与推理,三季报披露的 SI nameplate compute(装机功率口径)已达到 1.7GW;
- Starlink 与 Starship 则分别连接用户,并为更大规模的轨道基础设施提供运输能力。
最远、也最难验证的一环,是 SpaceX 在 IPO 招股书中正式写下的 orbital AI compute:让卫星星座成为轨道数据中心,利用太阳能供电,并利用空间环境散热。公司预计最早 2028 年开始部署轨道 AI 计算卫星。
这不是已经建成的能力,更不是 2028 年就会规模商用的承诺。招股书同时提示,地面与轨道数据中心都需要多年投入,相关技术、部署节奏和商业可行性仍有不确定性。公司更长期的目标是每年部署 100GW 的 AI 算力容量。按 100kW/吨、Starship 每次 100 吨运力做静态估算,相当于每年约 100 万公吨载荷、约 1 万次发射——这也是为什么 Starship 的复用与发射频次,在这幅 AI 版图里不是旁支,而是硬前提。
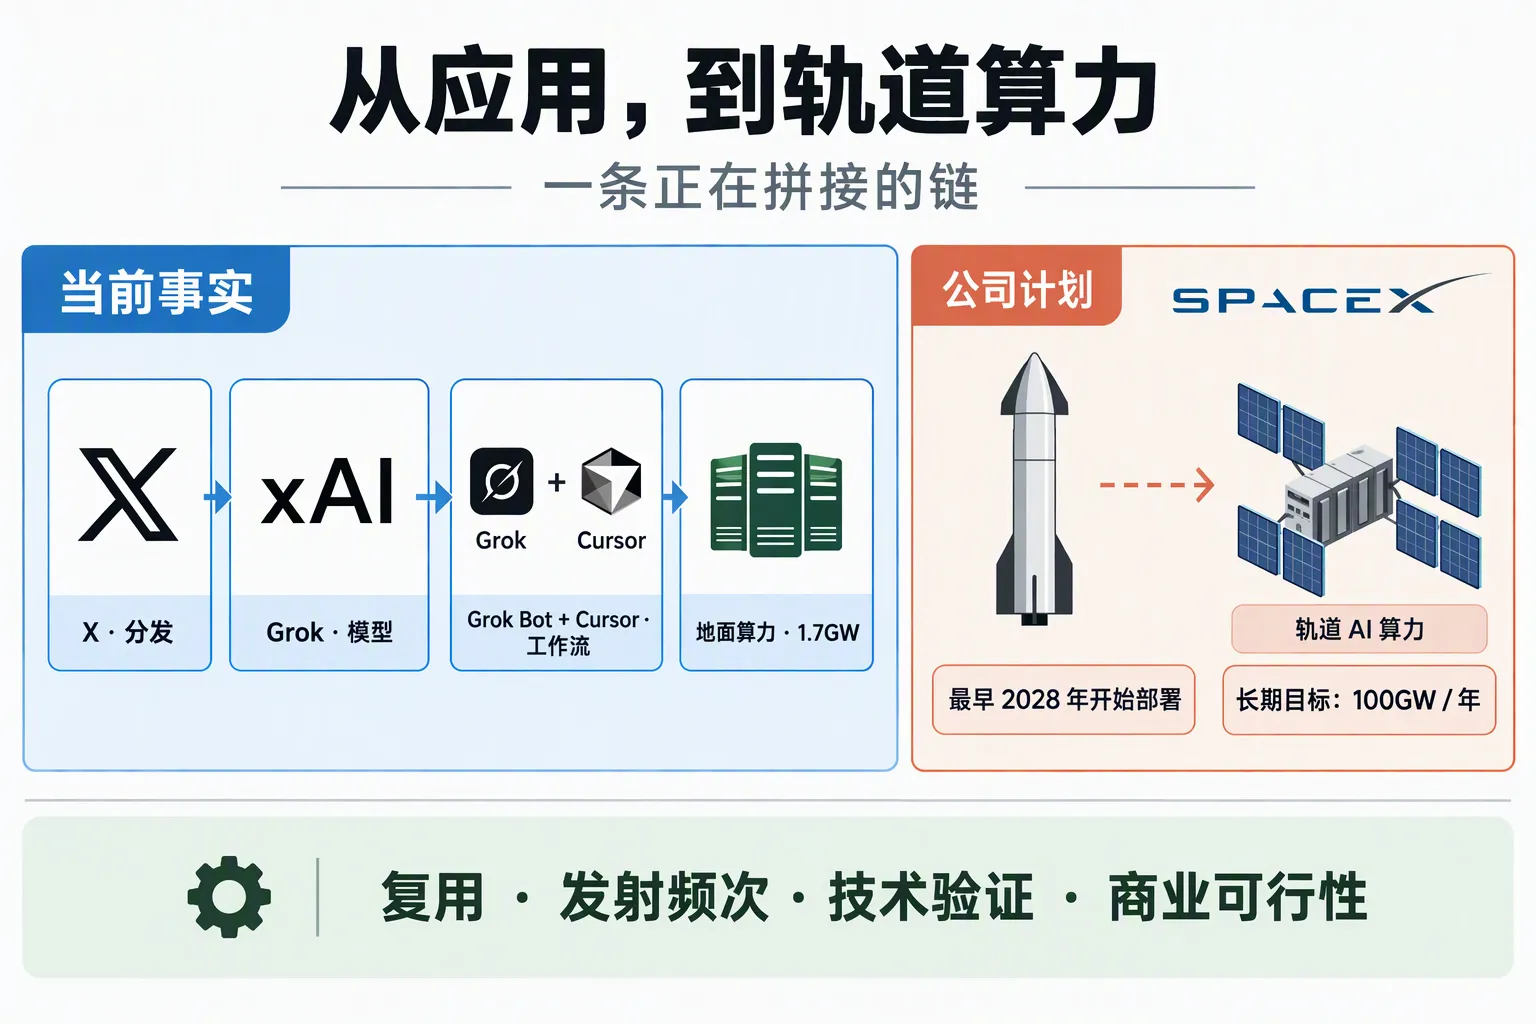
于是,SpaceX 未来的估值想象力不再只来自火箭发射和 Starlink 订阅,还来自一个更激进的命题:它能否把应用、模型、agent、算力、连接和发射,接成同一条工程与商业闭环?
如果这条链成立,SpaceX 卖的就不仅是运载能力、网络连接或某一个 AI 工具,而是“制造智能、分发智能、让智能完成工作”的一整套基础设施。Cursor 在其中不是全部,却是让算力和模型真正进入日常工作流的一块重要拼图。
我现在还不想宣布马斯克已经赢了。Cursor 从交割到 9 月 30 日贡献了 6.08 亿美元并表收入,但公司无法单独确定其净利润影响;统一订阅也尚未证明留存、模型成本和利润协同。
未来仍要逐项验收:关键团队能否留下,企业客户是否续费,自有模型能否同时改善体验与成本,轨道算力能否如期部署,以及总价值能否转化为覆盖稀释的每股价值。
但这笔 600 亿美元的收购,确实让我看见了马斯克版图里更长的一条线:从我在 X 上使用 Grok,到 Cursor 里的 agent 完成工作,再到地面和太空里的计算基础设施。
我那 30 美元订阅,是这条链目前最容易被普通用户摸到的一端。另一端还在尚未发射的卫星上。
SpaceX 的星辰大海,最终不只需要想象力,也需要每一份财报、每一次复用发射和每一个愿意续费的用户,慢慢把它填成现实。